
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来回
客户端
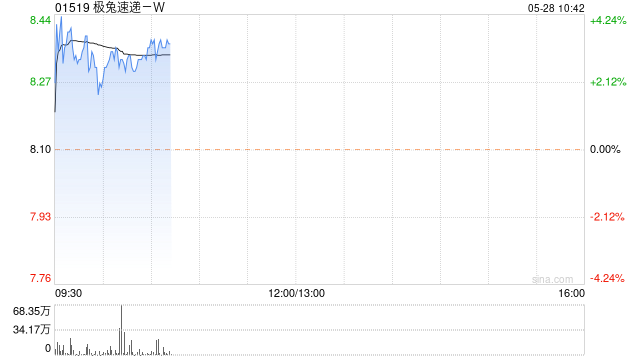
中金发布研报称,极兔速递-W(01519)2025/2026年盈利估计为3.19/4.70亿好意思元,现时对应2025/2026年37/25倍P/E。看护跑赢行业评级。洽商到板块估值核心上行,看护主义价11.1港元不变,对应2025/2026年40/27倍P/E,较现价有9%的上行空间。近期,公司知道3Q25策画数据:东南亚业务量同比+79%至日均21.7百万件星kong体育网,中国业务量同比+10%至日均60.6百万件,新市集业务量同比+48%至日均1.1百万件。该行以为公司东南亚与新市集业务量超出该行预期,看好公司海外份额的彭胀发扬。
东南亚:单量或随酬酢电商增长稳占市集份额第一,重申2025年快递形状优化有望迎来拐点,单票EBIT或将看护强壮。该行以为东南亚电商零卖市集仍处高速增长阶段,电商大盘层面,该行以为本年东南亚电商快递包邮化的趋势有望进一步刺激挥霍者线上购物风气的养成,因此在快递行业中份额第一的极兔有望凭借着限度效应的本钱上风,握续拉开与其他第三方物流商的份额差距。据公司公告,1H25市集排行第四和第五的第三方物流商市集份额差别同比-1.2ppt至 5.5%、同比-0.9ppt至4.4%,而极兔市集份额同比+5.4ppt至
32.8%。电商份额层面,TikTok等酬酢电商平台凭借其于践诺电商方面的自然上风跳跃挖掘增量市集,因此极兔看成第三方物流商有望凭借其零丁性赢得增量需求中较大的份额。该行重申东南亚快递形状有望在本年结束进一步优化,极兔业务量或同比增长超50%,单票EBIT随本钱优化或将看护强壮。
新市集:行业发展仍处早期,公司件量增长有望随电商浸透看护高增。据墨腾创投,巴西5月开站以来TikTok
Shop的GMV增长仍是过5月的100万好意思元增长45倍至8月的4,613.5万好意思元。该行以为拉好意思电商行业发展仍处于早期,极兔看成中国出海电商平台以及拉好意思腹地电商平台好意思客多的第三方物流供应商有望受益于电商浸透率晋升,单量有望看护高增。
中国:短中期受制于价钱战,下半年或随“反内卷”有所缓解,不雅察本钱优化发扬。
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:史丽君 星kong体育网